Uma casa pronta ainda pode ter contribuição previdenciária da construção a regularizar perante a Receita Federal. Para profissionais que assessoram proprietários, o primeiro passo é separar a conclusão física da obra, a regularização municipal e a situação previdenciária federal. Antes de emitir e pagar um DARF, precisamos conferir os dados, os documentos e os recolhimentos que podem ser aproveitados.
O que conferir primeiro
- Construção concluída não significa regularização previdenciária concluída.
- INSS de obra é contribuição previdenciária relacionada à mão de obra, não simplesmente um imposto sobre o imóvel.
- A falta de empregados com carteira assinada não elimina automaticamente a obrigação.
- CNO, eSocial e Sero têm funções diferentes no processo.
- A aferição indireta pode resultar em saldo ou não, conforme o enquadramento e os dados comprovados.
Casa pronta, município regularizado e Receita são situações diferentes
A conclusão física indica que os serviços de construção terminaram. Já a regularização municipal pode envolver licenças, alvarás ou documentos de conclusão, conforme as exigências locais. Nenhuma dessas situações, isoladamente, confirma que a obra está regularizada perante a Receita Federal.
Na esfera previdenciária, é preciso verificar o cadastro e a apuração da obra nos sistemas federais. A Receita pode exigir essa regularização para emitir a certidão correspondente. Por isso, orientamos o proprietário a não tratar o habite-se, a averbação ou o fim da construção como prova automática de que todas as etapas previdenciárias foram concluídas.
INSS de obra é uma contribuição ligada à mão de obra
O chamado INSS de obra é a contribuição previdenciária relacionada à mão de obra empregada na construção civil. A análise considera as informações declaradas e, quando aplicável, os critérios de aferição previstos pela Receita Federal. O resultado não é determinado apenas pelo fato de a casa estar pronta ou pelo número de empregados registrados.
Mesmo sem empregados formalizados, pode haver mão de obra a considerar na aferição indireta. Isso não quer dizer que toda obra terá necessariamente saldo de contribuição: o resultado depende do enquadramento, dos dados, das declarações e dos recolhimentos reconhecidos pelas regras aplicáveis.
CNO, eSocial e Sero cumprem papéis diferentes
O CNO identifica e cadastra a obra perante a Receita Federal. O eSocial é usado para informar relações de trabalho e remunerações, quando cabível. O Sero é o sistema empregado na aferição e na regularização previdenciária da construção. Um cadastro ou envio ao eSocial não substitui, por si só, a apuração no Sero nem comprova que a obra já tem certidão.
Na prática, o profissional precisa conciliar os dados da obra com as informações declaradas e os pagamentos que podem ser aproveitados. A Receita descreve o CNO e o Sero como partes distintas do processo de regularização, por isso é importante não confundir o cadastro da obra com a aferição final.
A aferição indireta estima a mão de obra segundo os dados da obra
A aferição indireta é uma forma de apurar a contribuição quando a análise não se baseia somente em registros completos de remuneração. Os sistemas oficiais consideram dados cadastrais e características da construção conforme as regras aplicáveis. Por isso, área, destinação e tipo da obra precisam estar corretos antes da apuração.
Não basta apresentar qualquer nota ou recibo para reduzir o valor calculado. O documento precisa ser pertinente e o pagamento ou informação deve ser passível de aproveitamento nas regras previdenciárias. Cabe ao profissional conferir a natureza e a consistência de cada registro, em vez de presumir que todo comprovante altera o resultado.
Confira dados e documentos antes de calcular
Uma apuração confiável começa pela revisão dos dados que descrevem a construção e do histórico de declarações e recolhimentos. Reunimos abaixo os itens que costumam exigir conferência antes de iniciar ou concluir a regularização:
- Área construída e áreas que possam ter tratamento diferente, conforme o cadastro e as regras aplicáveis.
- Destinação da obra e tipo de construção, conferidos nos documentos e no registro da obra.
- Datas de início e término, comparadas com os registros disponíveis.
- Número e dados do CNO, além da correspondência com a obra que está sendo regularizada.
- Alvarás, documentos municipais de conclusão, projetos e outros registros pertinentes.
- Informações de mão de obra, declarações e comprovantes de recolhimentos que possam ser aproveitados.
A documentação municipal pode ajudar a validar características e datas, mas não substitui a análise previdenciária. Também é prudente verificar divergências entre cadastro, documentos, declarações e área efetivamente construída antes de gerar a guia.
Fator Social e Fator de Ajuste só entram quando cabíveis
O Fator Social e o Fator de Ajuste não são descontos automáticos para qualquer imóvel concluído. Só devem ser considerados quando a obra e o responsável atendem aos requisitos e limites previstos nas regras vigentes. Antes de aplicá-los, conferimos o enquadramento no Sero e a orientação oficial atualizada, sem presumir elegibilidade nem usar percentuais genéricos.
Como as condições podem depender das características da obra e do responsável, evite decidir com base em exemplos de terceiros. Registre quais dados justificam o enquadramento e confirme se os limites aplicáveis foram respeitados. Se a situação não estiver clara, é mais seguro revisar a norma e os dados do caso antes de fechar a apuração.
Checklist antes de emitir e pagar o DARF
Antes do pagamento, fazemos uma revisão final para evitar que uma inconsistência de cadastro ou uma informação não conferida altere a apuração. Use esta lista com o proprietário e guarde os documentos que sustentam cada dado informado.
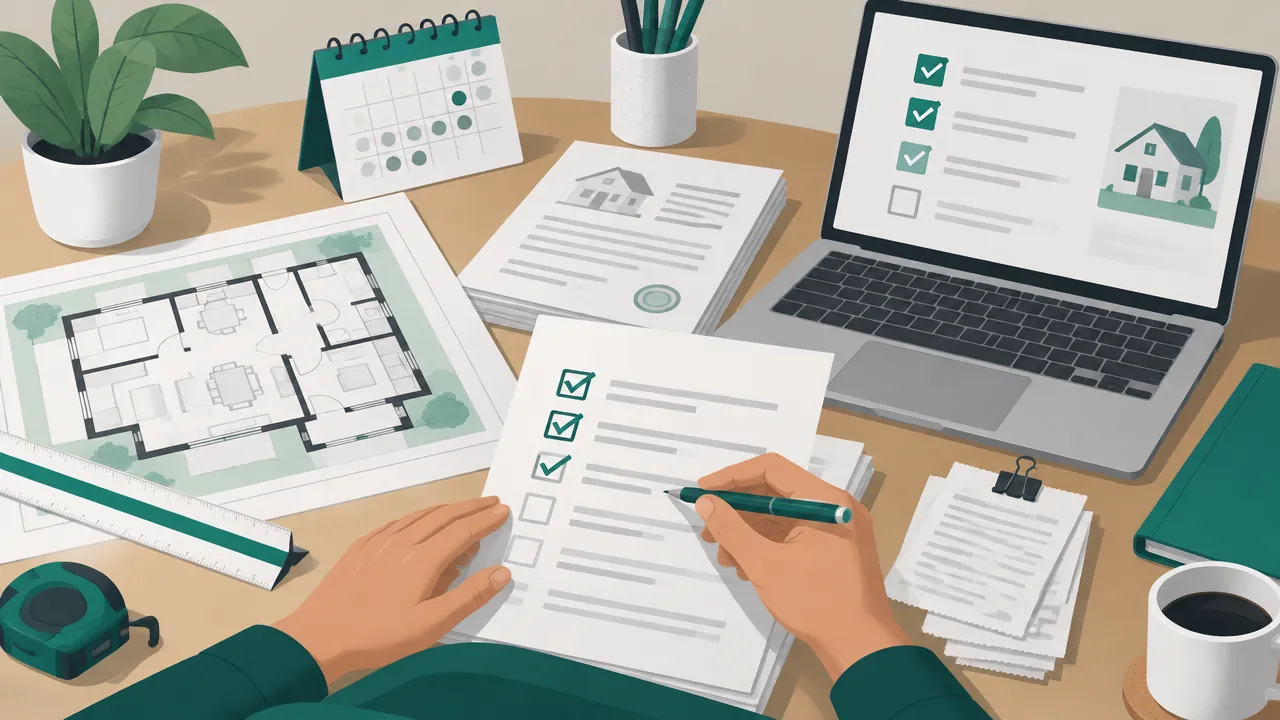
- Confirme se a obra e o responsável estão identificados corretamente no CNO.
- Compare área, destinação, tipo de construção e datas com os documentos disponíveis.
- Revise as informações de mão de obra e os dados declarados nos sistemas pertinentes.
- Separe os recolhimentos e verifique se podem ser aproveitados segundo as regras aplicáveis.
- Valide eventual aplicação do Fator Social ou do Fator de Ajuste e seus limites.
- Confira o resultado da aferição, a guia emitida e a situação de eventuais pendências antes de pagar.
Se encontrar divergência, corrija e reavalie os dados antes de quitar a guia. O pagamento não substitui a conferência do cadastro nem garante, sozinho, que a certidão já esteja disponível.
A regularização previdenciária se relaciona com a certidão da obra
A certidão é uma etapa importante para comprovar a situação previdenciária da construção perante a Receita Federal. Sua emissão depende do processamento da regularização e da inexistência de pendências impeditivas. Assim, terminar a obra ou regularizá-la na prefeitura não equivale automaticamente a obter a certidão federal.
Para o proprietário, isso significa que vale acompanhar o processo até a confirmação da situação no sistema oficial. Para o profissional, significa documentar as premissas usadas, conferir a guia antes do pagamento e explicar que o resultado depende da análise efetiva dos dados da obra.
Organize a análise profissional com dados consistentes
Quando acompanhamos várias obras, manter cadastros, documentos e simulações organizados ajuda a comparar cenários e identificar informações faltantes. Na legalizaobra, profissionais podem usar simulações ilimitadas e relatórios para apoiar essa análise, além de organizar dados de clientes e obras. Essas ferramentas apoiam o trabalho profissional, mas não substituem a validação dos dados nem a conferência nos sistemas oficiais.
Podemos começar comparando cenários com as simulações de INSS para obras e, depois, revisar a documentação aplicável ao caso. Conheça a plataforma legalizaobra e faça o teste grátis para avaliar como ela pode apoiar a organização do seu fluxo de trabalho.
Perguntas frequentes
Como funciona o INSS de uma obra concluída?
A regularização previdenciária considera a mão de obra empregada na construção. Quando não há declaração completa dos dados, a Receita Federal pode calcular a contribuição por aferição indireta, com base nas características e na documentação da obra. O resultado depende do enquadramento e dos recolhimentos aproveitáveis, por isso nem toda obra termina com saldo a pagar.
Como regularizar o INSS de uma obra que já terminou?
Começamos conferindo o cadastro da obra no CNO, as áreas, a destinação, o tipo de construção, as datas e os documentos disponíveis. Depois, verificamos as informações declaradas e os recolhimentos que podem ser aproveitados nas regras aplicáveis. A aferição e a emissão da guia são feitas pelos sistemas oficiais da Receita Federal.
A falta de empregados registrados elimina o INSS da obra?
Não. A falta de empregados com carteira assinada não elimina automaticamente a contribuição previdenciária da obra, pois pode haver mão de obra considerada na aferição indireta. Isso também não significa que haverá necessariamente valor a pagar: o cálculo depende dos dados, dos documentos e dos recolhimentos reconhecidos.
Quais documentos conferir antes de pagar o DARF?
Confira a área construída, a destinação, o tipo da construção, as datas de início e término e os dados do CNO. Reúna documentos municipais, registros de mão de obra, declarações e comprovantes de recolhimentos. Só considere valores que possam ser reconhecidos segundo as regras aplicáveis, pois recibos e notas, isoladamente, não garantem abatimento.
Qual a relação entre regularização e certidão da obra?
A certidão depende da regularização previdenciária processada perante a Receita Federal e da ausência de pendências que impeçam sua emissão. Concluir a construção ou obter documento municipal não substitui essa etapa. Por isso, é importante revisar os dados e a guia antes do pagamento e acompanhar a situação da obra nos sistemas oficiais.