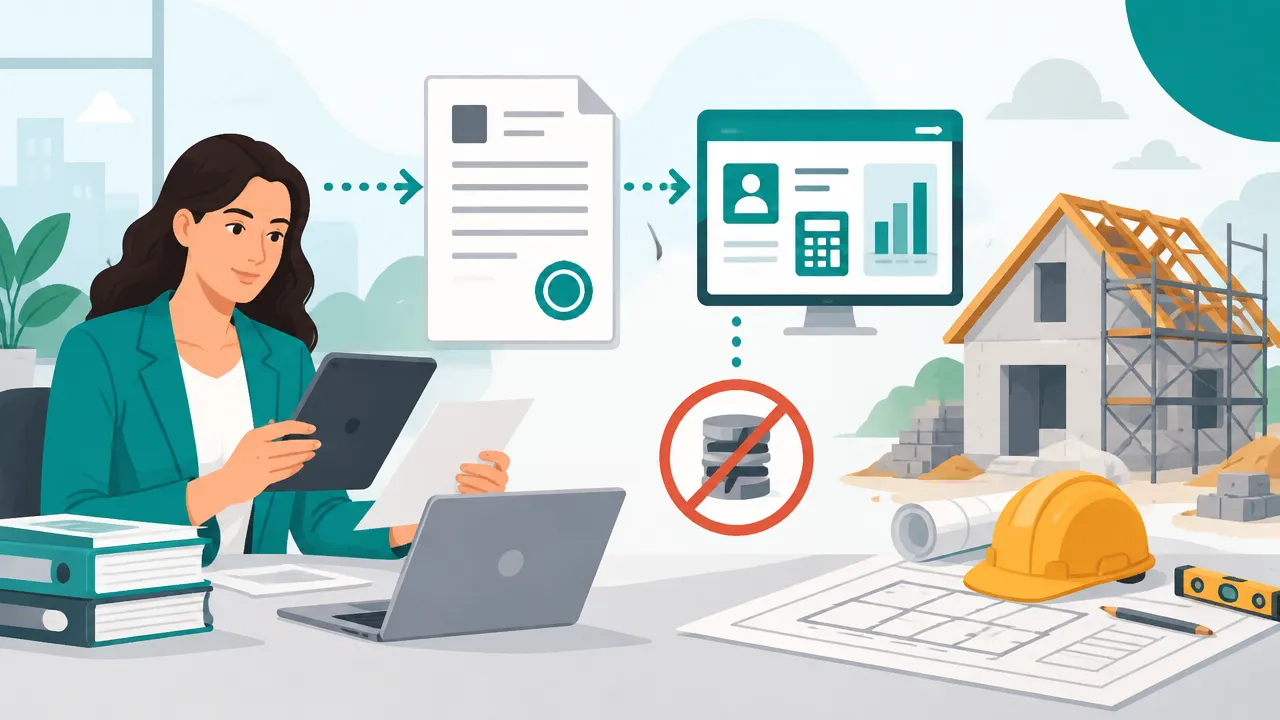
O SISOBRA-PREF permite que as prefeituras transmitam à Receita Federal informações de alvarás e habite-se relacionados a obras. Para profissionais de regularização e proprietários, o ponto principal é separar esse envio da apuração das contribuições previdenciárias: a comunicação municipal não calcula, por si só, o valor devido nem gera cobrança automática.
Nós organizamos abaixo o fluxo entre prefeitura, cadastro da obra e aferição, além de um roteiro para reduzir divergências cadastrais e retrabalho.
O que você precisa saber sobre o envio de dados
- A prefeitura emite o alvará e o habite-se conforme seus procedimentos municipais; o SISOBRA-PREF é usado para transmitir informações à Receita.
- Os dados enviados podem incluir CPF ou CNPJ do responsável e características da construção, como localização, área, tipo e datas.
- O CNO é o cadastro federal da obra e de seus responsáveis. A inscrição não deve ser confundida com o envio municipal.
- O Sero é o serviço usado para aferir as contribuições sociais devidas pela obra e apoiar sua regularização.
- O resultado depende da conferência das informações, dos recolhimentos e dos critérios legais aplicáveis ao caso.
Como as informações da prefeitura chegam à Receita?
A prefeitura emite o alvará ou o documento de conclusão conforme as regras locais. Depois, as informações correspondentes podem ser cadastradas no SisobraPref Web ou transmitidas por integração, conforme a estrutura adotada pelo município. A Receita apresenta o sistema como ferramenta de cadastramento de dados de alvará, habite-se e declaração sem movimento.
Entre os campos informados podem estar a identificação do responsável, por CPF ou CNPJ, e dados que descrevem a obra. Área, endereço, tipo de construção e datas ajudam a caracterizar o registro. Se materiais de demonstração exibirem dados pessoais, devemos ocultá-los: eles não são necessários para explicar o procedimento.
A emissão municipal e a transmissão fiscal são atos distintos. O alvará continua sendo um documento municipal; seu envio não significa que a prefeitura calculou o INSS da obra. Da mesma forma, uma imagem de interface publicada em uma demonstração ilustra uma tela daquele contexto, mas não comprova, sozinha, o fluxo ou os campos atuais do sistema.
O envio de informações não é uma cobrança automática
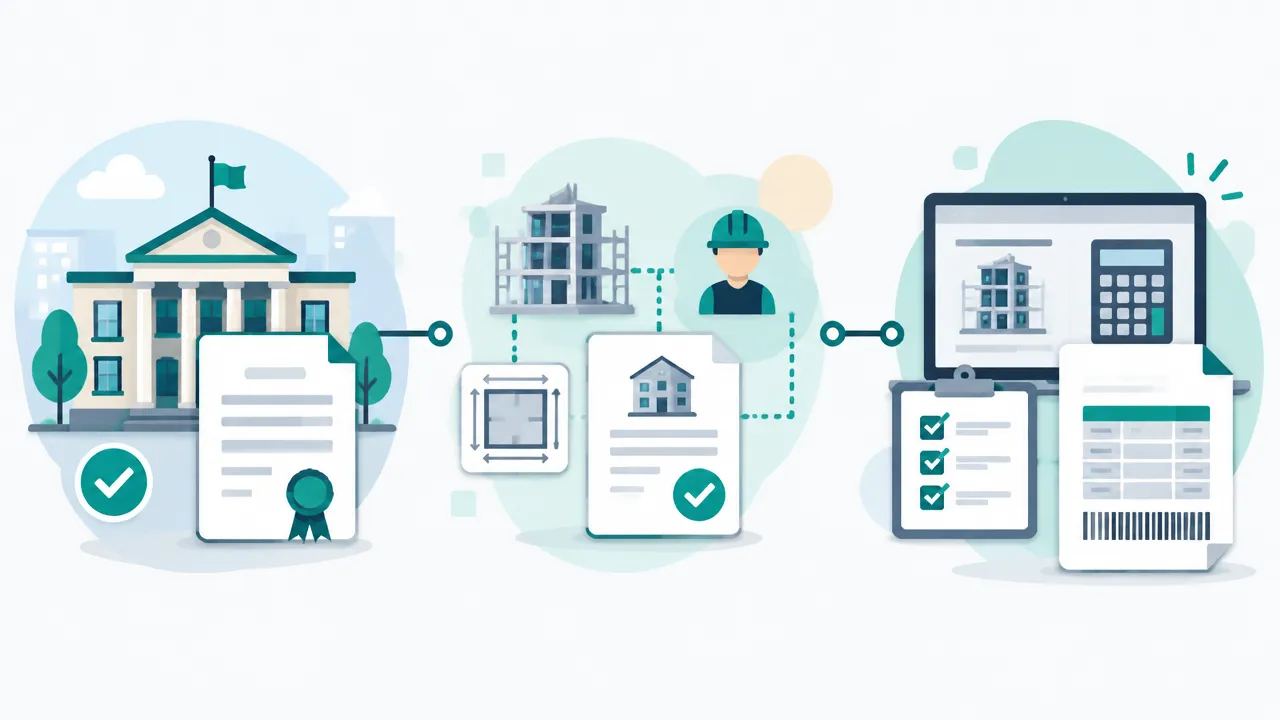
O registro no SISOBRA-PREF comunica dados à Receita, mas não determina automaticamente o valor de contribuição previdenciária nem emite uma cobrança apenas por causa do alvará. A regularização envolve etapas próprias, como conferir o cadastro federal, apurar as contribuições conforme a situação da obra e verificar pagamentos que possam ser considerados.
Também é importante não confundir essas contribuições com o ISS. O ISS é municipal e tem regras próprias; a aferição feita no Sero trata das contribuições sociais relacionadas à obra, principalmente ao uso de mão de obra na construção civil.
SISOBRA-PREF, CNO e Sero têm funções diferentes
| Sistema ou cadastro | Função principal | Quem atua |
|---|---|---|
| SISOBRA-PREF | Receber informações municipais de alvarás, habite-se e registros previstos no serviço. | Prefeitura ou Distrito Federal. |
| CNO | Manter os dados cadastrais da obra e de seus responsáveis na Receita Federal. | Responsável pela obra ou representante autorizado. |
| Sero | Realizar a aferição das contribuições sociais da construção para fins de regularização. | Responsável ou profissional com acesso autorizado. |
O cadastro municipal não substitui a inscrição no CNO. A Receita informa que o CNO reúne dados da obra e de seus responsáveis, e que a inscrição deve ocorrer em até 30 dias contados do início das atividades de construção. Já o Sero é o serviço de aferição: obras sob responsabilidade de pessoa física são regularizadas por aferição indireta; pessoas jurídicas também podem usar contabilidade regular, conforme os requisitos aplicáveis.
Para as prefeituras, a Receita disponibiliza o SisobraPref Web e materiais para integração por Web Service. O acesso deve seguir as orientações oficiais vigentes para o município, incluindo credenciais, certificado digital ou autorizações exigidas. Responsáveis e profissionais consultam os serviços do CNO e do Sero nos canais digitais da Receita, conforme seu perfil de acesso.
Roteiro para organizar a regularização da obra
Nós recomendamos começar pela conferência cadastral, antes de iniciar a aferição. Uma divergência de responsável, área ou data entre documentos municipais e registros federais pode dificultar a análise e gerar correções posteriores.
- Compare os dados: confira CPF ou CNPJ do responsável, endereço, área, tipo de obra e datas nos documentos municipais e no CNO. Solicite correção quando houver informação incorreta.
- Reúna os documentos: organize alvará, habite-se, projeto ou registros de área, documentos de responsabilidade e comprovantes relacionados à execução.
- Levante recolhimentos: localize contribuições já pagas e documentos que permitam vinculá-las à obra e ao período correspondente.
- Analise abatimentos possíveis: verifique quais valores a legislação permite considerar naquela modalidade de aferição e quais comprovantes são exigidos. Nenhuma redução deve ser presumida como universal.
- Faça a aferição no Sero: informe os dados de acordo com a situação da obra, revise o resultado e emita o DARF quando houver valor a recolher.
Esse roteiro não substitui a análise do caso concreto. A forma de aferição, os documentos aceitos e os valores considerados dependem das características da obra e das regras vigentes. Em caso de divergência relevante, é prudente revisar os dados antes de concluir o procedimento.
Dados organizados ajudam a evitar retrabalho
Quando acompanhamos várias obras, manter documentos, responsáveis, prazos e status em lugares diferentes aumenta o risco de inconsistência. Centralizar essas informações facilita comparar o cadastro com os documentos da prefeitura, localizar comprovantes e identificar pendências antes da etapa final.
Na legalizaobra, apoiamos profissionais que precisam organizar obras e executar rotinas de otimização do INSS por aferição indireta. A plataforma reúne cadastros e simulações em um só ambiente e ajuda a automatizar tarefas do processo. Quem quiser avaliar o fluxo pode conhecer a calculadora de INSS de obra e iniciar o teste grátis.
Perguntas frequentes
O SISOBRA-PREF calcula ou cobra automaticamente o INSS da obra?
Não. O SISOBRA-PREF transmite informações municipais sobre alvarás, habite-se e outros registros previstos no sistema. A apuração das contribuições previdenciárias da obra é feita em outra etapa, no Sero, com análise dos dados e das regras aplicáveis. O envio municipal, por si só, não calcula um débito nem gera cobrança automática.
O envio do alvará substitui a inscrição no CNO?
Não. O alvará é emitido pela prefeitura para autorizar uma construção conforme as regras municipais. O envio das informações desse documento à Receita é uma comunicação separada. Além disso, o responsável deve conferir se a obra precisa ser inscrita ou atualizada no CNO e cumprir as demais etapas de regularização.
SISOBRA-PREF e ISS são a mesma coisa?
Não. O ISS é um tributo municipal relacionado à prestação de serviços, enquanto a aferição no Sero trata de contribuições sociais vinculadas à obra, principalmente pelo uso de mão de obra. São obrigações diferentes, com finalidades e procedimentos próprios. Por isso, não devemos tratar o envio de dados pelo SISOBRA-PREF como apuração de ISS.
Como a prefeitura acessa o SISOBRA-PREF?
A prefeitura acessa o módulo SisobraPref Web pelos canais autenticados da Receita Federal. A orientação de acesso pode envolver e-CAC, certificado digital da prefeitura e autorização adequada ao usuário. Como os procedimentos e telas podem mudar, recomendamos confirmar as instruções e os manuais vigentes no portal oficial antes de transmitir dados.
O concreto usinado pode ser abatido no INSS da obra?
Não automaticamente. A possibilidade de aproveitar materiais ou outros valores depende da regra aplicável à obra, da forma de aferição e dos documentos que comprovam a situação. Uma nota fiscal isolada, inclusive de concreto usinado, não garante abatimento. Devemos verificar os critérios vigentes no Sero antes de considerar qualquer dedução no cálculo.