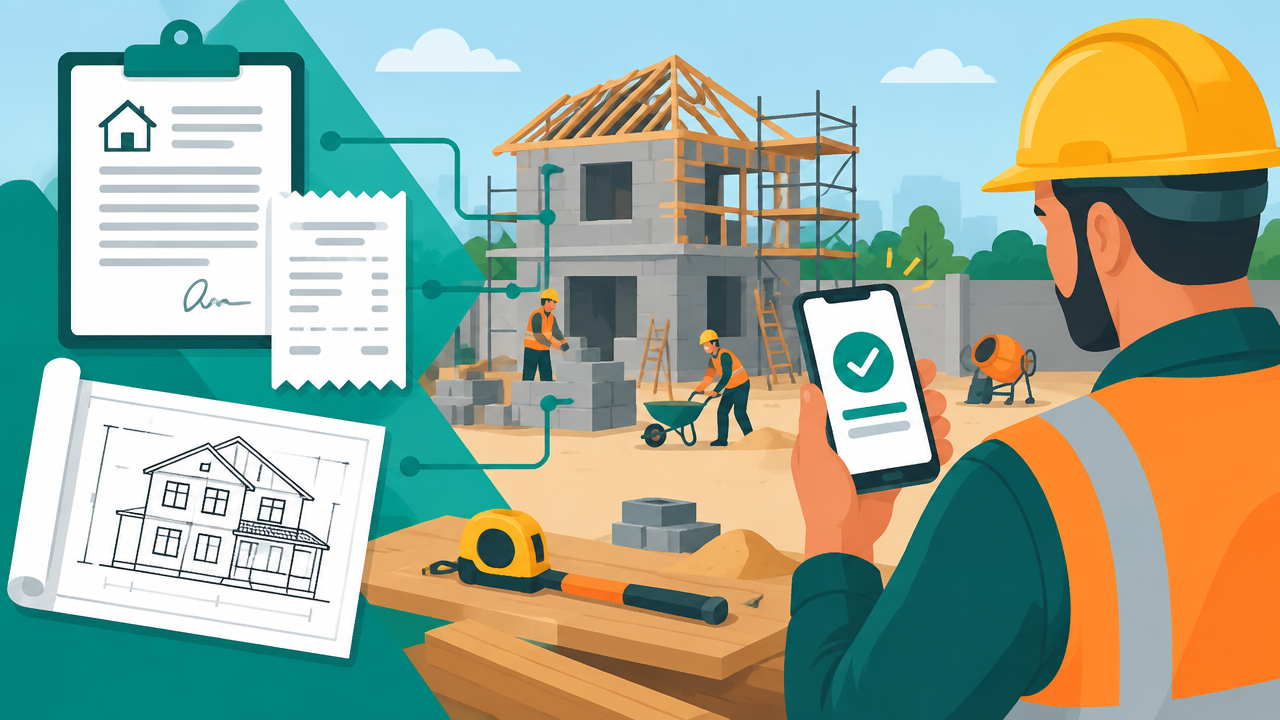
O comprovante PIX na obra registra uma transferência, mas não explica sozinho qual serviço foi pago, por quem foi executado ou a qual construção corresponde. Para donos de obra e profissionais responsáveis pela regularização, o cuidado principal é manter ligados o pagamento, a documentação do serviço e as obrigações previdenciárias aplicáveis.
Pagar por PIX não é um problema. O risco está em guardar apenas o comprovante e presumir que ele, ou mesmo um recibo ou uma nota fiscal, substitui declarações e recolhimentos exigidos.
O que é importante saber sobre o pagamento da mão de obra
- O comprovante bancário registra a transferência, mas não detalha necessariamente o serviço executado.
- Contrato, recibo ou nota fiscal ajudam a identificar a prestação, conforme a forma de contratação.
- Os documentos não substituem automaticamente declarações e recolhimentos previdenciários.
- Organizar os registros por obra, profissional e competência facilita a conferência posterior.
O comprovante bancário não identifica sozinho o serviço
O comprovante de uma transferência pode mostrar dados como valor, data e destinatário. Ainda assim, se não houver uma descrição clara e outros registros associados, pode não explicar se o dinheiro pagou mão de obra, materiais, adiantamento ou outro item.
Por isso, relacionamos cada transferência ao serviço correspondente. Contrato, recibo ou nota fiscal podem registrar o que foi combinado ou realizado, enquanto o comprovante bancário documenta o pagamento. Esses documentos cumprem papéis diferentes e devem ser guardados em conjunto.
Um recibo simples também não resolve tudo por si só. Ele precisa identificar as partes e o serviço com clareza, e não elimina as obrigações previdenciárias que possam decorrer da contratação.
Quais informações e documentos devemos organizar?
Desde o início, vale montar um registro por obra e atualizar os dados a cada pagamento. Assim, fica mais fácil encontrar a relação entre contratante, prestador, atividade e período, sem depender apenas da memória ou de uma busca no extrato bancário.
- Identificação do contratante e do prestador, com CPF ou CNPJ.
- Endereço e identificação da obra, incluindo o CNO quando aplicável.
- Descrição do serviço executado e período a que o pagamento se refere.
- Valor, data e condições combinadas.
- Contrato, recibo ou nota fiscal, conforme a contratação e o serviço.
- Comprovante bancário correspondente ao pagamento.
Confira se nomes, valores, datas e descrição são compatíveis entre os registros. Se houver adiantamento, pagamento parcial ou mais de um serviço na mesma transferência, deixe essa composição expressa na documentação adequada.
Como organizar cada pagamento por obra e competência?
Uma rotina simples é registrar cada lançamento com três referências: a obra, o profissional e a competência, ou seja, o período a que o serviço se refere. Essa organização ajuda a perceber lacunas, como um PIX sem documento associado ou um recibo sem pagamento localizado.
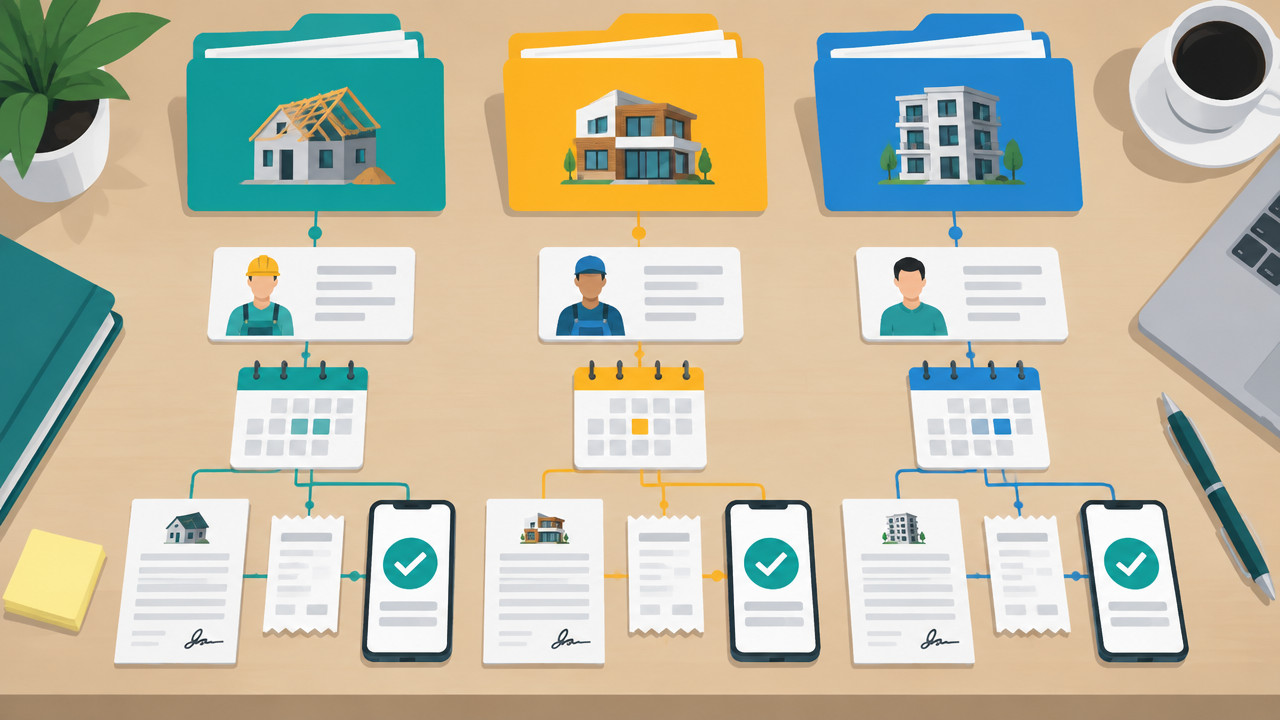
Imagine uma obra residencial em que a contratante paga R$ 1.200 a um pedreiro por serviços realizados em abril. No controle, o lançamento deve apontar a obra e seu endereço, identificar o pedreiro pelo CPF, descrever o serviço e indicar abril como período. O recibo ou documento aplicável deve corresponder ao valor, e o comprovante bancário deve ser vinculado a esse registro.
Se o valor cobrir duas etapas ou incluir um adiantamento para maio, registre a divisão de forma compreensível. Não classifique o pagamento como comprovação de mão de obra de abril se os documentos não explicarem essa relação.
Empregado, autônomo e empresa exigem cuidados distintos
A forma de contratação muda os documentos e as obrigações que podem ser aplicáveis. Um comprovante de transferência não define se houve vínculo de emprego nem determina, por si só, o tratamento previdenciário correto.
| Forma de contratação | O que organizar e validar |
|---|---|
| Empregado | Registros da relação de trabalho, remuneração e informações previdenciárias correspondentes. |
| Autônomo | Identificação, descrição do serviço, recibo ou documento aplicável e análise das obrigações do contratante. |
| Empresa prestadora | Contrato, nota fiscal e verificação das responsabilidades e retenções aplicáveis ao serviço. |
As exigências dependem das circunstâncias concretas. Validamos a classificação e os procedimentos com profissional habilitado, especialmente antes de transmitir informações ou calcular valores previdenciários. O INSS orienta que empregadores e contratantes informem pelo eSocial, conforme o caso, dados de contribuição e períodos de atividade de determinados trabalhadores.
Guardar comprovantes garante abatimento no INSS da obra?
Não. Guardar comprovantes pode contribuir para a organização documental, mas não garante abatimento, redução de contribuição ou aceitação automática pela Receita Federal. A aferição indireta é um procedimento de cálculo das contribuições relacionadas à mão de obra, feito no Sero conforme os dados e critérios aplicáveis à obra.
A Receita Federal informa que, na aferição, créditos de remuneração podem corresponder a valores declarados em GFIP ou no eSocial. Portanto, o comprovante de PIX, isoladamente, não substitui a informação declarada nem assegura que o pagamento será considerado como crédito.
Para obras sob responsabilidade de pessoa física, a Receita Federal prevê a regularização por aferição indireta. A orientação oficial também indica que o cadastro da obra no CNO é necessário para iniciar a regularização. Como cada situação pode ter particularidades, confira os dados e as exigências com um profissional habilitado.
Como a organização ajuda quem acompanha várias obras?
Quando há vários clientes e construções, separar os registros por obra, profissional e competência torna mais simples acompanhar o que já foi documentado e quais informações ainda precisam ser verificadas. Esse controle não transforma comprovantes bancários em documentos fiscais ou declarações previdenciárias, mas ajuda a reduzir confusões entre projetos.
Na legalizaobra, profissionais podem cadastrar clientes, obras e profissionais, acompanhar múltiplas obras, fazer simulações de INSS e transmitir dados ao eSocial. A plataforma também oferece recursos para orçamentos e contratos de prestação de serviço. Ela não substitui a análise profissional dos documentos de cada contratação nem deve ser tratada como armazenamento de recibos ou ferramenta de conciliação bancária.
Quem quer conhecer o sistema pode consultar a gestão de obras e regularização e acessar a simulação de INSS da obra. Há teste grátis disponível para avaliar as funcionalidades adequadas à sua rotina.
Perguntas frequentes
O comprovante de PIX comprova o serviço feito na obra?
Não. O comprovante pode demonstrar que uma transferência foi realizada, mas não identifica, por si só, qual serviço foi prestado, em qual período ou em qual obra. Para contextualizar o pagamento, relacione os dados bancários a um contrato, recibo ou nota fiscal e aos registros previdenciários exigidos para aquela contratação.
Como fazer um recibo de pagamento de mão de obra?
O recibo deve identificar quem contratou e quem prestou o serviço, com CPF ou CNPJ, além de descrever a atividade, indicar a obra e o período, registrar o valor e a data. Guarde também o contrato, quando houver, e o comprovante bancário correspondente. Confirme com profissional habilitado quais informações são necessárias para cada contratação.
Recibo ou nota fiscal substituem as obrigações previdenciárias?
Não automaticamente. O recibo ou a nota fiscal ajuda a documentar a prestação do serviço, mas não substitui as declarações nem os recolhimentos previdenciários aplicáveis. As obrigações variam conforme a contratação e a situação da obra, então valide o procedimento com um profissional habilitado.
Um pagamento por PIX pode ser considerado na regularização do INSS da obra?
O comprovante bancário, isoladamente, não garante crédito, abatimento ou redução de contribuição na regularização. Na aferição, a Receita Federal considera informações declaradas em sistemas como o eSocial ou a GFIP, conforme o caso. Organize os documentos e confirme com um profissional habilitado como os registros se aplicam à sua obra.